Bygg og anlegg: Disse næringsområdene holder aktiviteten oppe
Kraftig kostnadsvekst og lavere investeringsvilje har satt store deler av bygg- og anleggsnæringen under press de siste årene. Ifølge NHO Byggenæringen er det nå bedre utsikter i vente – spesielt innen rehabilitering, vedlikehold, infrastruktur og klimatilpasning.
Under Park og Anleggsmessen 2026 på Lillestrøm presenterte Jonas Blad Måøy, fagsjef for analyse i NHO Byggenæringen, en gjennomgang av markedsutviklingen i bygg- og anleggssektoren de siste årene.
Tallene samlet av arbeidsgiverforeningen viser at byggebransjen har vært gjennom en krevende periode, men at det også er betydelige forskjeller mellom de ulike delene av næringen.
– Byggenæringen har siden 2023 opplevd situasjonen som vanskelig. Gapet mellom denne og resten av norsk næringsliv har økt i denne perioden, forklarer Måøy.
– Samtidig viser NHO Byggenæringens medlemsundersøkelse at det er enkelte deler av næringen som nå bidrar til å holde aktiviteten oppe.
Fra byggeboom til kraftig nedbremsing
For å forstå dagens situasjon må vi tilbake til 2020. Under koronapandemien falt rentene til svært lave nivåer. Det ble billigere å låne penger, og både privatpersoner, kommuner og utbyggere økte etterspørselen etter bygge- og anleggsarbeid.
Samtidig oppsto det flaskehalser i de globale verdikjedene. Materialtilgangen ble mer krevende, og prisene begynte å stige.

Jonas Blad Måøy er fagsjef for analyse i NHO Byggenæringen.
– Vi fikk en boom i byggingen, samtidig som byggekostnadene skjøt i været. For boliger var kostnadsveksten på det meste opp mot 15 prosent, mens enkelte materialkostnader innen trelast og andre byggevarer hadde enda kraftigere prisøkninger, forteller Måøy.
Deretter kom krigen i Ukraina, økt internasjonal uro og en kraftig inflasjonsøkning. Norges Bank satte opp rentene for å få kontroll på prisveksten. Resultatet ble dyrere finansiering, svakere investeringsvilje og etter hvert et kraftig fall i boligbyggingen.
Ifølge NHO Byggenæringen har igangsettingen av nye boliger falt med rundt 40 prosent siden 2020. Samtidig har konkursene i næringen økt med omtrent 30 prosent.
– Når det blir mer usikkerhet svekkes investeringsviljen både i norsk og internasjonal økonomi. Materialkostnadene i Norge har dessuten økt mer enn i sammenlignbare land. En del av forklaringen er strengere nasjonale og kommunale krav til materialer hvordan bygg skal oppføres, forklarer Måøy.
Store forskjeller mellom nybygg, rehabilitering og anlegg
Selv om bygg- og anleggsnæringen samlet har opplevd en betydelig nedgang, er det store forskjeller mellom markedsområdene.
Nybygg har vært den klart største taperen. Måøy viser til at sysselsettingen innen nybygg har falt med rundt 9000 personer, tilsvarende cirka 12 prosent, siden aktivitetstoppen i 2023. Blant anleggsgartnere er sysselsettingen ned rundt sju prosent i samme periode.
Anleggsbransjen har derimot hatt en motsatt utvikling. Her har sysselsettingen økt med rundt 3000 personer, eller omtrent 10 prosent, i samme periode.
– Mens boligbyggingen er svært rentesensitiv, er anleggsbransjen mindre påvirket av denne utviklingen. En større andel av oppdragene er knyttet til offentlige investeringer, infrastruktur, samferdsel, energi, vann og avløp. Disse prosjektene følger i større grad offentlige investeringsplaner og budsjetter enn utviklingen i boliglånsrentene, forklarer analysesjefen.
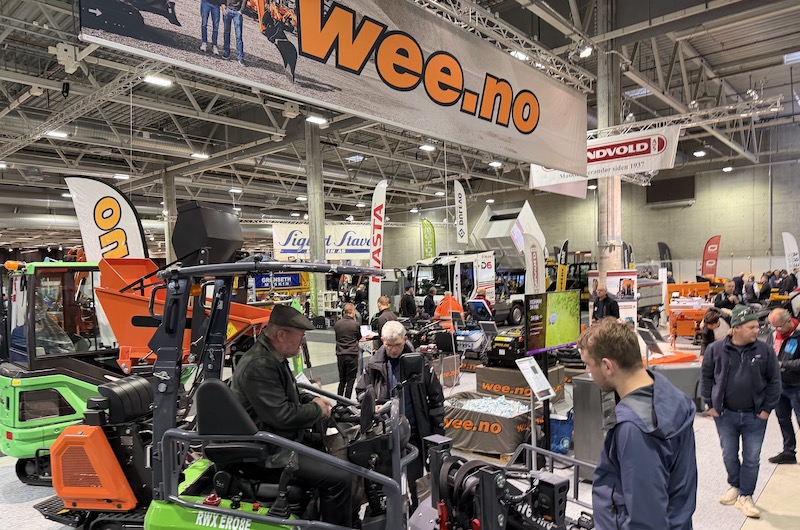
Stor aktivitet på Parkog anleggsmessen på Lillestrøm i november.
Det er spesielt en del av næringen som har bidratt til å holde aktiviteten oppe, ifølge Måøy.
– ROT-markedet, eller rehabilitering, ombygging og tilbygg, har bidratt til å holde hjulene i gang de siste tre årene. Når nybyggingen bremser blir vedlikehold, oppgradering og ombygging av eksisterende bygningsmasse desto viktigere.
Utomhus påvirkes senere
For anleggsgartnere og aktører innen utomhusarbeid, er det en viktig forskjell at de ofte kommer inn relativt sent i byggeprosjektene.
Det betyr at nedgangen i boligbyggingen ikke nødvendigvis slår umiddelbart ut i oppdragsmengden hos disse bedriftene. Når færre nye bygg settes i gang, vil det etter hvert også bli færre oppdrag med uteområder, grøntanlegg og ferdigstillelse av tomter.
– Utomhus kommer sent inn i verdikjeden. Derfor kan tallene vi ser i dag være litt misvisende. Nedgangen i denne typen oppdrag har nødvendigvis ikke fått fotfeste ennå, forklarer Måøy.
– Bedrifter som er sterkt avhengige av nye boligprosjekter, kan derfor møte et mer krevende marked enn aktører som også jobber med rehabilitering, offentlige uteområder, vedlikehold og oppgradering av eksisterende anlegg, mener fagsjefen i NHO Byggenæringen.
Tror på et fortsatt krevende boligmarked
Når det gjelder den kortsiktige utviklingen for nye boligprosjekter, er ikke Måøy veldig optimistisk. For å nå Regjeringens ambisjon om 130 000 nye eller rehabiliterte boliger innen 2030, må det i gjennomsnitt gis igangsettingstillatelser til rundt 26 000 boliger årlig de neste fem årene.
– Hvis vår prognose om en ganske flat utvikling i boligbyggingen står seg, vil det bli vanskelig å nå disse målene, sier Måøy.
Anleggsmarkedet ser mer stabilt ut, med prognoser som peker mot relativt flat utvikling i den samlede anleggsaktiviteten de kommende årene. Det er ventet noe nedgang innen energi, vann og avløp, mens samferdsel og øvrige anleggsområder kan bidra positivt.
For entreprenører og leverandører betyr dette at det kan være viktig å se utover tradisjonell boligbygging når nye markedsmuligheter skal vurderes.
Rehabilitering kan bli en viktig vekstmotor
På lengre sikt trekker Måøy frem flere forhold som kan bidra til å styrke etterspørselen etter rehabilitering og ombygging.
– Både juridiske og tekniske forhold kan gjøre det vanskelig å rive eksisterende bygg og sette opp nye, spesielt i sentrale områder. Dermed blir det mer aktuelt å utnytte og oppgradere bygningsmassen som allerede finnes, poengterer Måøy i NHO Byggenæringen.
Et annet forhold er vedlikeholdsetterslepet. Mange kommuner har stram økonomi og har utsatt nødvendige investeringer. Det kan på kort sikt redusere oppdragsmengden, men over tid vil behovet for vedlikehold og oppgradering vokse.
Han peker også på at mer ekstremvær og flere naturhendelser vil øke behovet for å ruste opp eksisterende bygg og infrastruktur. Flom, overvann og andre klimarelaterte utfordringer vil stille større krav til hvordan bygninger og uteområder planlegges og vedlikeholdes.
For anleggsgartnerbransjen kan dette blant annet bety muligheter innen overvannshåndtering, grønne tak og tiltak for å håndtere større nedbørsmengder.
Måøy trekker frem fire viktige forutsetninger for at markedet skal snu: lavere renter, mer stabile byggekostnader, bedre kommuneøkonomi og raskere reguleringsprosesser.
– Lavere renter kan bidra til å øke investeringsviljen, men vi er også avhengige av at vi unngår nye kostnadssjokk. Utviklingen i lønnsforhandlinger og internasjonal handel vil ha mye å si for kostnadsbildet fremover.
– I tillegg er kommuneøkonomien viktig, fordi mange investeringer innen bygg, anlegg og uteområder er blitt utsatt. Vi må også få raskere reguleringsprosesser og større forutsigbarhet for dem som skal gjennomføre prosjektene.
En annen viktig faktor på lengre sikt, er tilgangen på arbeidskraft.
– Bunnen ser ut til å være nådd
Bunnen kan nå være nådd, men vendingen i boligbyggingen går sakte, oppsummerer Måøy.
– For bedrifter innen bygg, anlegg og utomhusarbeid blir det viktig å se på hvilke markeder de er eksponert mot, og hvordan oppdragsmiksen kan utvikle seg fremover.
– Mens nybygg fortsatt kan møte motvind, kan rehabilitering, vedlikehold, infrastruktur og klimatilpasning gi nye muligheter. For mange aktører kan evnen til å spre virksomheten over flere markedsområder bli avgjørende i årene som kommer, avslutter Jonas Blad Måøy, fagsjef for analyse i NHO Byggenæringen.
Artikkelen bygger på presentasjonen «Dagens situasjon og markedsutvikling», holdt av Jonas Blad Måøy, fagsjef for analyse i NHO Byggenæringen, under Park og Anleggsmessen på Lillestrøm i november 2026.